”Inwido fortsätter att exekvera sin strategiska plan och levererar sitt högsta resultat hittills i ett enskilt kvartal.”
Tredje kvartalet
Januari-september 2026
Koncernchefen kommenterar
Den resultatförbättring som syntes under årets andra kvartal, till följd av stabiliserade marknadsförhållanden och interna effektiviseringar, fortsatte även under det tredje kvartalet. Samtliga affärsområden uppvisar högre vinstmarginaler samt en orderingång som ökar organiskt. Tre av fyra affärsområden rapporterar dessutom en organisk tillväxt i fakturering. Denna positiva utveckling drevs främst av ökad efterfrågan i projektmarknaden, ökad operationell effektivitet, god kostnadskontroll och ett fortsatt disciplinerat arbete med prissättning. Förbättringen ska ses i ljuset av en Mellanösternkonflikt som resulterat i högre kostnader för insatsvaror, energi och transporter, samt en fortsatt dämpad konsumentefterfrågan i flera av Inwidos marknader.
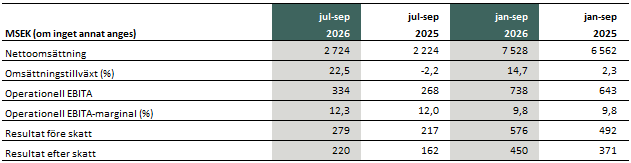
Under det tredje kvartalet ökade nettoomsättningen med 22 procent, varav 5 procent organiskt, till 2 724 MSEK (2 224). Operationell EBITA steg till 334 MSEK (268), vilket är det högsta resultatet för Inwido hittills i ett enskilt kvartal. Den operationella EBITA-marginalen steg till 12,3 procent (12,0). Koncernens skuldsättning har minskat samtidigt som avkastningen på operativt kapital har ökat jämfört med föregående kvartal.
Marknad
I kvartalet ser vi ökade volymer inom projektsegmentet i samtliga affärsområden medan efterfrågan från konsument varierar mellan de geografiska marknaderna. Vi lever fortsatt i en historisk lågkonjunktur inom byggbranschen. Vi skönjer dock ljus i tunneln, inklusive ett ökat kundfokus på energieffektivisering, och vår bedömning är att återhämtningen kommer att ske gradvis över en längre tid.
I Skandinavien förbättras marginalen som resultat av ökade volymer, prissättning och genomförda effektiviseringar. Danmark är stabilt och Sverige förbättras, medan Norge är utmanande. I Storbritannien bidrar förvärven positivt och projektsegmentet växte trots hög volym även i motsvarande kvartal föregående år. Affärsenheter med inriktning på projektmarknaden utvecklades positivt i både Storbritannien och Irland, medan enheter med inriktning på konsumentmarknaden hade ett mer utmanande kvartal. Marknadsläget i Finland är fortsatt ansträngt, vilket föranleder fortsatt kostnadskontroll, medan marknaderna i Kroatien och Polen utvecklas väl. Affärsområde e-Commerce fortsatte att öka lönsamheten, nu för det femte kvartalet i följd, ett resultat av ökad volym, prissättning och en mer kostnadseffektiv struktur.
Vår verksamhet
Det finansiella resultatet för det tredje kvartalet bekräftar att Inwidos långsiktighet och strategi med fokus på lönsam tillväxt, i en decentraliserad struktur med lokal närvaro, är både framgångsrik och korrekt. Vi har fortsatt att parera marginalpressen från Mellanösternkonflikten genom insatser inom såväl inköp som prissättning, god kostnadskontroll samt högre effektivitet i fabrikerna. Det är glädjande att se en marginalförbättring i hela koncernen.
Jag kan stolt notera att Nordea Research har uppgraderat Inwidos ESG-betyg från BB till A. Uppgraderingen är en av de största förbättringarna på årsbasis bland de bolag som omfattas av analysen. Nordea pekar på vårt starka momentum inom flera viktiga nyckeltal och lyfter framsteg inom samtliga ESG-områden, inklusive förbättrad rapportering och minskade scope 2-utsläpp. Ett positivt resultat av det systematiska arbetet med resurs- och energieffektivisering syns även i kvartalets hållbarhetsresultat där framför allt mängden avfall minskar tack vare ökad återvinning.
Ytterligare ett bevis på vårt unika kundfokus inom Inwidos e-handelsverksamhet är att vårt danska varumärke SPAR Vinduer nu har mer än 10 000 kundrecensioner på Trustpilot, varav över 90 procent med betyget 4 eller 5, vilket imponerar.
Förvärv
Marlex i Kroatien och Sovereign Group i Storbritannien, som båda förvärvades under det andra kvartalet, har integrerats väl. Förvärvsmarknaden uppvisar en fortsatt hög aktivitet. Samtidigt är det mer utmanande att värdera bolag korrekt, primärt på grund av konjunkturosäkerhet på vissa marknader samt effekterna av Mellanösternkonflikten. Ett antal parallella diskussioner förs i såväl befintliga som nya marknader samt inom solskyddslösningar, och jag är försiktigt optimistisk till ytterligare förvärv på medellång sikt.
Utsikter
De successiva förbättringarna i samtliga Inwidos affärsområden, tecken på konjunkturförbättring i vissa marknader, samt en begynnande medvind från energieffektivisering ger anledning till försiktig optimism framöver. Utsikterna grumlas av oro kring höjd inflation, drivet av högre energipriser, troligen med stigande räntor som följd runtom i Europa.
Oavsett marknadsutveckling står koncernen väl rustad för att proaktivt konsolidera den europeiska fönster- och dörrmarknaden på ett lönsamt sätt, via en effektiv affärsmodell, stark finansiell ställning samt en tydlig strategi.
MALMÖ 21 OKTOBER 2026
Fredrik Meuller, VD och koncernchef