Löneandelen är på botten, men utsikterna ljusnar

Sammanfattning
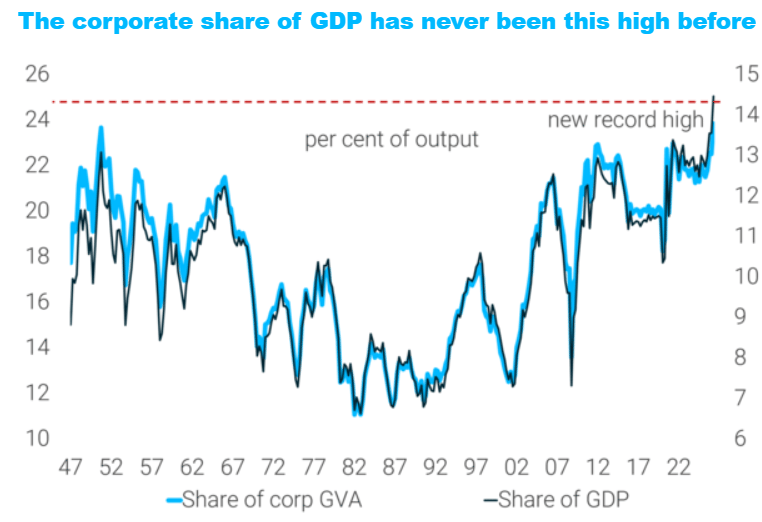
- Företagens vinstandel av BNP är den högsta sedan andra världskriget, medan löntagarnas andel av nationalinkomsten är historiskt låg.
- TS Lombard bedömer att vinsttillväxten sannolikt har nått sin topp. Enligt prognosen stramas arbetsmarknaden åt nästa år, vilket kan påskynda löneökningarna och återhämta löneandelen.
- TS Lombards Dario Perkins anser att AI kompletterar arbetet snarare än ersätter det, så produktivitetsvinster kan på sikt gynna löntagarna. Fördelarna väntas dock realiseras långsammare än många räknar med.
Detta innehåll är skapat av AI. Du kan lämna feedback om det på Inderes forum.
Automatisk översättning: Ursprungligen publicerad på finska 2026-11-12 05:33 GMT. Ge feedback här.
De amerikanska sysselsättningssiffrorna visade en dubbel bild ur arbetstagarens synvinkel: sysselsättningsläget förbättrades ytterligare i oktober, samtidigt som löneökningarna saktade in, vilket har pågått i flera år nu. Vad beror detta på? På att artificiell intelligens har ätit upp ”marknadsandelar” på arbetsmarknaden där arbetstagaren är i underläge, eller på något annat?
Källa: TS Lombard
Den amerikanska aktiemarknaden har stått emot dåliga nyheter exceptionellt väl i år eftersom företagens vinster har vuxit kraftigt. Enligt nationalräkenskaperna är företagens vinstandel av BNP nu den högsta sedan andra världskriget. Tillväxten har drivits av energisektorn och framför allt teknologin. Tekniksektorns resultat berättar dock mer om kassaflöden än om produktivitet: hyperskalarna investerar över tusen miljarder dollar om året i artificiell intelligens, och det ena företagets investering är det andras omsättning.
Jag läste nyligen en mycket intressant artikel från TS Lombard, där Dario Perkins bedömer att företagens vinsttillväxt sannolikt har nått sin topp. Stödet från energipriserna mattas av och tillväxten i AI-investeringarna saktar in. Perkins centrala påstående gäller dock vem som till slut landar i att få fördelarna av artificiell intelligens, och hans svar är för många en tröst: löntagarna.
Löneandelen är på botten
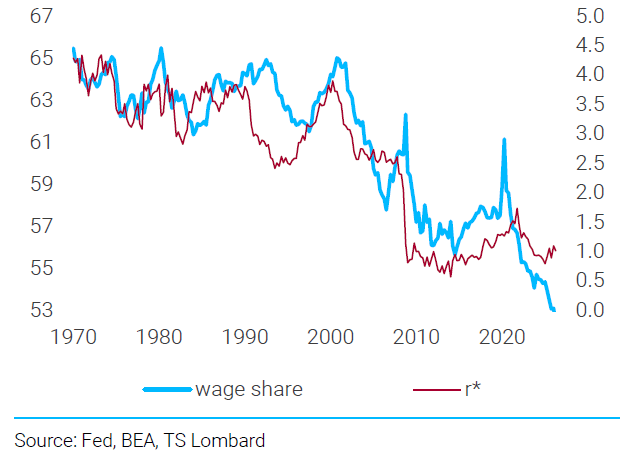
När vinsternas andel av nationalinkomsten är rekordhög är löntagarnas andel på motsvarande sätt historiskt låg. Under åren 2024–2025 ökade företagen produktionen genom effektiviseringar och anställde knappt några nya medarbetare, vilket höll lönetrycket dämpat. Många analytiker tolkade utvecklingen som en strukturförändring orsakad av artificiell intelligens. Enligt Perkins handlade det dock snarare om en konjunkturfråga när rekryteringsboomen efter pandemin klingade av.
US: Löneandel av nationalinkomsten och estimat för den neutrala räntan
Källa: TS Lombard
Nästa år förändras däremot situationen. Det finns mindre utrymme kvar för effektiviseringar, vilket innebär att företagen måste anställa fler medarbetare. Invandringsrestriktioner begränsar i sin tur utbudet av arbetskraft. På TS Lombard spår man också att arbetsmarknaden stramas åt, löneökningarna accelererar och löneandelen börjar återhämtar sig. Denna ståndpunkt strider mot marknadens konsensus, som väntar sig att artificiell intelligens dämpar lönerna – och den är mycket tröstande för konsumenten.
Greenspans misstag
AI-optimisterna jämför det nuvarande läget med mitten av 1990-talet. Fed dåvarande chef Alan Greenspan identifierade produktivitetsboomen som saknades i statistiken före alla andra. Han antog dock att de ”traumatiserade” arbetstagarna inte skulle kunna kräva löneförhöjningar och att fördelarna med informationsteknologin skulle landa hos företagen. Han hade fel: lönerna steg i takt med produktiviteten, och vinsternas andel av BNP sjönk.
TS Lombardin Perkins förväntar sig att artificiell intelligens utvecklas på samma sätt. Enligt honom kompletterar artificiell intelligens arbetet i stället för att ersätta det. När teknologin gör arbetstagaren mer produktiv landar en del av fördelen i lönerna.
Inte heller de företag som utvecklar artificiell intelligens kommer nödvändigtvis att få ta del av fördelarna själva. Kinesiska öppna modeller ligger bara några månader efter täten, och ny beräkningskapacitet är att vänta i riklig mängd. Därför hotar artificiell intelligens att förvandlas till en stapelvara. I så fall rinner fördelarna till slut över till teknologianvändarna, och fördelningen mellan vinster och löner avgörs inom andra branscher.
Produktivitetsfördelarna med artificiell intelligens kommer sannolikt att realiseras långsammare än väntat. Den närmaste tidens löneökningar beror därför framför allt på att arbetsmarknaden stramas åt. På längre sikt kan artificiell intelligens dock vända den decennielånga utveckling där lönernas andel av nationalinkomsten har minskat.
TS Lombards ståndpunkter är glädjande i den nuvarande debatten, där man främst fokuserar på den arbetslöshet som artificiell intelligens orsakar. Det är också sant att obalansen på arbetsmarknaden efter pandemin och dess urladdning säkerligen har underskattats i USA. Det ska bli intressant att se hur sysselsättnings- och lönesiffrorna ser ut nästa år, det vill säga om man får se lättnader inom konsumentsektorn.


