Vinden friskade i i AI-aktier, motvind igen för Kinas tillväxtmotor

Sammanfattning
- Europeiska och amerikanska börser steg förra veckan. Helsingforsbörsen ökade 2,2 %, Eurostoxx 600 2,4 % och S&P 500 2,5 %.
- Kinas industriproduktion växte 4,8 % i oktober och detaljhandeln 0,4 % jämfört med året innan. Nedgången i fasta investeringar fördjupades till 8,1 % under januari–oktober.
- Kinas tillväxt har främst drivits av export, medan den inhemska efterfrågan är svag. Artikeln bedömer att landet ändå når tillväxtmålet på 4,5–5,0 %, men väntar sig inga betydande nya stimulansåtgärder i år.
Detta innehåll är skapat av AI. Du kan lämna feedback om det på Inderes forum.
Automatisk översättning: Ursprungligen publicerad på finska 2026-11-16 05:45 GMT. Ge feedback här.
Den senaste veckan var en uppgångsvecka på de europeiska och amerikanska marknaderna, om än en blåsig sådan. Relationsskandalen kring Nvidias vd Jensen Huang och hans därefter följande avgång påminde investerare i sektorn om att det alltid finns risker bakom avkastningen. Korsbefruktningen mellan AI-bolag och det tryck på sektorn som konkurrerande modeller från Kina utgör har varit ett orosmoment ett tag nu, och händelseförloppet förra veckan riktade uppmärksamheten även mot dem. På den positiva sidan finns dock fortfarande sektorns höga avkastningsförväntningar och en allmänt förbättrad ekonomisk stämning på båda sidor om Atlanten.
| Index | slutkurs | förändring 1 v | sedan årets början | |
| OMX Helsinki | 13249,3 | 2,2 % | 6,7 % | |
| Eurostoxx 600 | 664,1 | 2,4 % | 12,1 % | |
| S&P500 | 7561,7 | 2,5 % | 10,5 % |
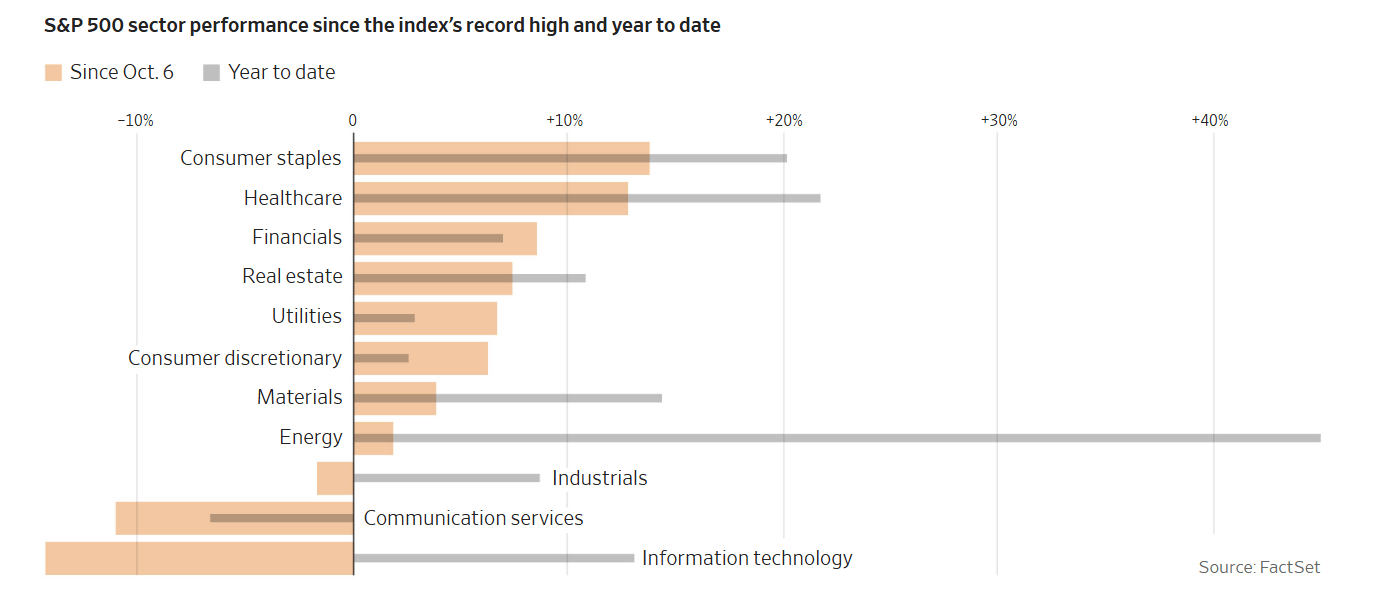
Källa: WSJ
Kinas tillväxttakt försvagas
Kinas ekonomi visade nya svaghetstecken i oktober. Tillväxten i industriproduktionen dämpades och den inhemska konsumtionen förblev svag. Industriproduktionen växte med 4,8 % från året innan, medan tillväxten i september var 5,5 % och konsensusestimatet 5,3 %. Det the Detaljhandeln växte med endast 0,4 % (september: 1,1 %, estimat: 0,8 %). Nedgången i de fasta investeringarna fördjupades till 8,1 procent under januari–oktober (januari–september: -7,2 %, estimat: -7,0 %).
Kina: Industriproduktion och detaljhandel, förändring från året innan, %
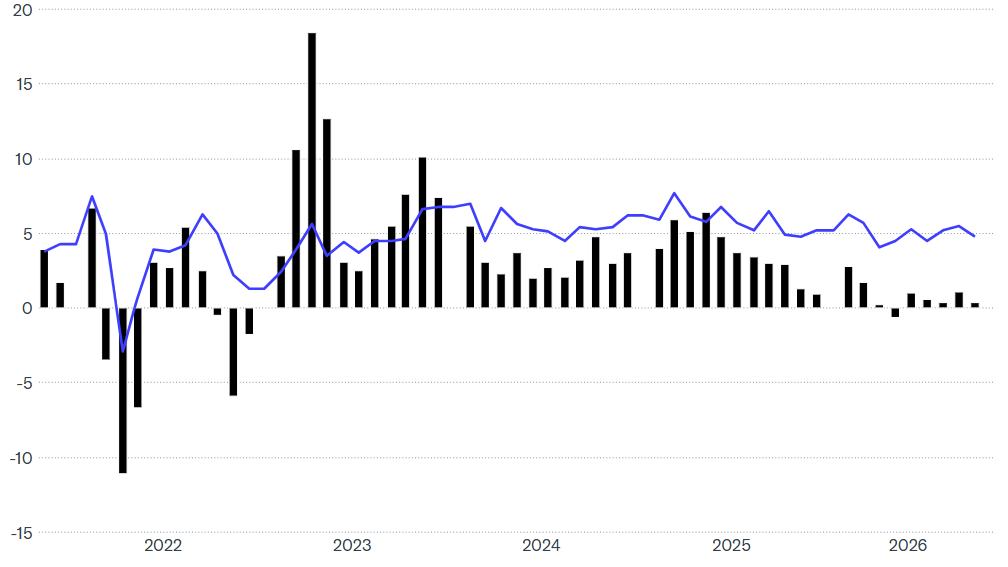
Källa: LSEG
I år har Kinas tillväxt framför allt burits upp av exporten. Den har drivits på av det globala bygget av AI-infrastruktur och efterfrågan på bilar. Andelen högteknologi och intelligent tillverkning av tillväxten i industriproduktionen uppgick till över hälften under januari–oktober. Den starka exporten döljer dock svagheten inom de traditionella branscher som är beroende av hemmamarknaden. Vidare visade industrins officiella inköpschefsindex i oktober att de nya beställningarna och exportbeställningarna har försvagats. Detta väcker frågor om hur hållbar den exportledda tillväxten är.
Svagheten i den inhemska efterfrågan är strukturell. En svag arbetsmarknad och en flera år lång nedgång på fastighetsmarknaden har ätit upp hushållens förmögenhet och håller konsumenternas förtroende på en låg nivå. Fastighetsinvesteringarna sjönk med 21,6 % även under januari–oktober, och priserna på nya bostäder fortsatte att sjunka. Arbetslösheten i städerna sjönk något till 5,1 procent från 5,2 procent i september.
Trots en svag oktober är Kina fortfarande på väg mot sitt tillväxtmål på 4,5–5,0 %, eftersom BNP under det tredje kvartalet växte med 4,5 % från året innan. Peking har under de senaste månaderna styrts billigare krediter till infrastruktur och teknologi samt utökat stödet till bostadsköpare. Några betydande nya stimulansåtgärder utlovas dock inte i år, och regeringen kommer sannolikt även nästa år endast att göra det som krävs för att det officiella tillväxtmålet ska nås. Omfattningen av stimulansen torde i hög grad bero på hur mycket exportens fart avtar.


