Elämää pörssissä – Osa 8 | Mitä maksaa listautua pörssiin?

Sammanfattning
- Listautumiskulut ovat nousseet merkittävästi, ja nykyään alle 800 tuhannen euron kulut ovat harvinaisia pienissäkin listautumisissa, mikä voi estää yrityksiä listautumasta.
- EU:n listautumisasetuksen tavoitteena on helpottaa ja halventaa yritysten pääoman hankintaa, mutta konkreettisia toimia on ollut vähän, vaikka Suomessa ja Ruotsissa listayhtiöiden määrä on kasvanut.
- Helsingin pörssissä listautumiskulut ovat keskimäärin 10,1 % kerätystä pääomasta, ja First North -yhtiöt maksavat suhteellisesti vähemmän kuluja kuin päälistan yhtiöt.
- Inderesin listautumisen kulut olivat 286 903,50 euroa, mikä oli 5,0 % kerätystä pääomasta, ja kulujen hallinnassa auttoi muun muassa omien resurssien hyödyntäminen ja tehokas neuvonantajatiimi.
Tämä sisältö on tekoälyn tuottamaa. Voit antaa siitä palautetta Inderesin foorumilla.
Blogisarjassa pohditaan pörssielämää yrityksen näkökulmasta.
”Tosta sun kommentista ei ihan kaikki kaupungilla tykänneet”
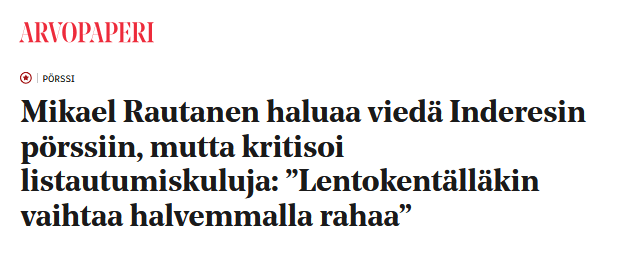
Vuoden 2020 lopulla eli noin vuosi ennen Inderesin omaa listautumista, annoin Arvopaperille haastattelun, jossa kritisoin korkeita listautumiskuluja vertaamalla niitä valuutanvaihtoon lentokentällä. Otsikkoonhan se päätyi, ja sain perästä palautetta. Joku saattaa pahoittaa mielensä tästäkin blogikirjoituksesta.
Listautumiskulujen ongelma on meidän yhtiöiden itsensä esiin nostama. Edellisessä blogissa kirjoitin Siili Solutionsin vuoden 2012 rohkeasta listautumisesta, joka herätti First Northin Suomessa henkiin. Jätin siinä mainitsematta, että Siilin listautumiskulut olivat 217 tuhatta euroa. Nykypäivänä pienissäkin listautumisissa alle 800 tuhannen euron kulut alkavat olla harvinaisuus, joskin antien koot ovat kasvaneet selvästi. Viimeksi elokuun 2026 Arvopaperi-lehdessä hiljattain listautuneet yhtiöt kertoivat, kuinka listautumisprojektit tuntuvat turhan raskailta ja niissä teetetään paljon dokumentaatiota, mistä yritys ei hyödy mitenkään. Jotain on ekosysteemissä mennyt pieleen.
Jos listautumiseen liittyviä esteitä, kuten korkeita kustannuksia ja liikaa byrokratiaa, saataisiin madallettua, listautumisia olisi todennäköisesti enemmän. Näin uskoo ainakin Euroopan komissio, joka on ottanut Euroopan riutuvan julkisen pääomamarkkinan pelastamisen agendalleen. Esimerkiksi EU:n vuonna 2024 hyväksytyn listautumisasetuksen (EU Listing Act) tavoitteena on helpottaa ja halventaa yritysten pääoman hankintaa sekä pörssilistautumista Euroopan unionissa. Samalla kaikkien neuvonantajien kakku kasvaisi ja pääomamarkkinan kilpailukyky paranisi. Toistaiseksi EU-tasolla aiheesta on ollut paljon puhetta, mutta aika vähän tekoja. Paitsi täällä Pohjolassa, missä Suomi ja Ruotsi ovat harvoja maita, joissa listayhtiöiden lukumäärä on viime vuosikymmenen aikana kasvanut. Ja neuvonantajaekosysteemin kakku siinä mukana.
Ihan kaikki eivät jaa visiota suuremmasta kakusta kynnystä alentamalla. Eräs neuvonantaja kerran kommentoi, että ”listautumisissahan on asiakkaalla lompsa auki”. Asiakas harvoin tietää tarkalleen, mitä on ostamassa, ja projektin epäonnistuminen ei oikein ole vaihtoehto. Listautumisen kustannukset raportoidaan tuloslaskelmassa kertaluonteisina erinä, ja loppulasku kuitataan ”kerätyn pääoman päältä”. Kustannus ei tällöin ikään kuin näy suoraan missään, vaikka osakkeenomistajien rahaa se on. Kohtuuttoman suuri loppulasku voi antaa sijoittajille signaalin siitä, miten johto ja hallitus hoitavat omistajien rahoja.
Kommentti sai minut hermostumaan, koska se ilmentää asennetta, jossa pyritään lypsämään sen sijaan, että kehitytään paremmaksi. En usko tämän edustavan neuvonantajien valtavirtaa, mutta valuutanvaihtokommenttia antaessani se oli hyvin mielessä. Mitä jos pyrkisimme rakentamaan Suomesta maan, jossa on Euroopan tehokkain listautumisprosessi?
Mitä listautuminen maksaa Suomessa?
Keräsimme aineiston 37 listautumisesta Helsingin pörssissä aikaväliltä 2020-H1/2026. Aineistosta puuttuu muutama yhtiö, joiden sijoittajasivuilta listautumismateriaalit oli sääntelyn vaatimaa 10 vuoden esilläpitovelvoitetta rikkoen poistettu (MAINOS: jos ostat IR-sivustoratkaisun Inderesiltä tiimimme huolehtii puolestasi sivujen sääntelynmukaisuudesta). Jätimme myös tekniset listautumiset pois vertailukelpoisuuden vuoksi.
Aineiston 37 listautumisessa kerättiin yhteensä 993 miljoonaa euroa ja osakemyynnit mukaan lukien pääomaa liikkui 1963 miljoonaa euroa. Yhtiöt maksoivat kuluja 99,9 miljoonaa euroa ja osakkeita myyneet omistajat 38,6 miljoonaa euroa. Neuvonantajien kokonaiskakku oli siis 139 miljoonaa euroa.
Yhteenlasketut kulut olivat siis 10,1 % kerätystä pääomasta yksittäisten listautumisten haarukan ollessa 5-25 %. First North -yhtiöt maksavat kerättyyn pääomaan nähden kuluja selvästi päälistan listautujia vähemmän: 8,3 % vs. 13,5 %. Suppean otannan perusteella First North siis toteuttaa tehtävänsä kevyemmästä listautumisesta. Euromääräisesti kallein oli Nightingale, joka maksoi 8 miljoonan euron palkkiot kerätystä 110 miljoonan euron rahoituksesta. Pienimmät First North -listautumiset Alexandria, Solwers, Witted ja LapWall pääsivät vuosina 2021–2022 0,5-0,6 miljoonan euron kustannuksiin. Näissä kerätty pääoma oli 4-8 miljoonan euron haarukassa.
Yhteenvetona voinee todeta, että alle puolen miljoonan euron kuluilla on vaikea Hesuliin listautua. Jos listautuu, kannattaa pääomaa kerätä saman tien mieluummin 10 miljoonaa kuin 5 miljoonaa. Listautumisen kulut skaalautuvat, koska 5 ja 10 miljoonan euron anti vaatii saman määrän dokumentaatiota. Kesäkuusta 2026 lähtien alle 12 miljoonan euron anneissa ei enää tarvita varsinaista esitettä, vaan First Northiin pääsee kevyemmällä yhtiöesitteellä.
Muualla Euroopassa hintataso on samankaltainen
Oxeran Euroopan komissiolle tekemä tutkimus lienee yksi keskeisiä lähteitä eurooppalaiseen vertailuun. Sen mukaan listautumisen kokonaiskustannukset ovat 5–15 % bruttovaroista ja tyypillisesti enemmän pienillä anneilla.
Euroopan komissio on huolissaan negatiivisesta trendistä. Markkinaosapuolten mukaan sekä listautumisen että pörssiyhtiönä olemisen kustannukset ovat nousseet huomattavasti viime vuosikymmeninä ja kasvattaneet kuilua julkisen ja yksityisen rahoituksen välillä. Yksi syy tämän taustalla on Euroopan onnistuminen siinä, mistä meidät maailmalla tunnetaan: sääntelyn lisääminen. Lisäksi eurooppalaisen pääomamarkkinan kutistuminen, eli listayhtiöiden lukumäärän rakenteellinen lasku ja listautumisten vähyys, vauhdittavat kehitystä. Kun ekosysteemi kutistuu, skaalaetuja on vähemmän ja hinnat korkeampia.
Suomella ja Ruotsilla on kaikki edellytykset näyttää, että kierteen voi saada kulkemaan myös positiiviseen suuntaan. Edellisessä vuoteen 2022 päättyneessä listautumissyklissä todistimme jo, että se on mahdollista.
Entä lentokentän valuutanvaihto? Inderesin listautumisessa kerätyt pääomat investoitiin osittain yhtiön kansainvälistämiseen, joten Helsinki-Vantaan lentoasemalla tulee käytyä tasaisesti. Suuntasin työmatkan ohessa Forexin tiskille lompsa auki kysymään tarjousta 100 euron vaihdolle dollareiksi. Tarjous oli 101 dollaria, mikä sen päivän kurssilla vastasi noin 12 % komissiota. 37 yhtiön otoksesta tätä korkeamman hinnan maksoi 12 yhtiötä, joten kommenttini oli objektiivisesti tarkasteltuna lievästi liioiteltu. Pidän sitä kuitenkin oikeutettuna vastaiskuna lompsa-tarinalle.
Inderesin listautuminen: 286 903,50 euroa ja 5,0 % kerätystä pääomasta
Koska olin vuonna 2020 meuhkannut liian suurista kuluista, oli meillä paineet pitää oma loppulasku kohtuullisena vuoden 2021 listautumisessa. Inderesin listautumisen loppulasku oli 286 903,50 euroa ja keräsimme listautumisessa 5,7 miljoonan euron bruttovarat. Alkuperäinen tavoitteemme oli päästä alle Siilin lukeman, mutta se osoittautui liian kunnianhimoiseksi.
Taustalla ei ollut yhtä suurta oivallusta, vaan useita perusjuttuja:
- Valitsimme haastajaneuvonantajat, jotka jakoivat näkemyksen tarpeesta tehokkaalle pienyhtiön listautumiselle. Tavoitteemme oli rakentaa hankkeen ympärille tehokas tiimi.
- Vastasimme annin myynnistä kokonaan itse hyödyntäen Inderesin omaa jakeluvoimaa. Meillä ei ollut lainkaan instituutiomyyntiä, mistä investointipankki tyypillisesti ottaa (ansaitusti) prosentuaalisen palkkio-osuutensa.
- Kyseenalaistimme jokaisen dokumentaation ja comfort letterin tarpeen moneen kertaan. Jos jokin ei ollut ehdottoman pakollista, emme tehneet sitä.
- Emme tehneet perinteistä markkinointiesitettä, vaan panostimme sijoittajasivuihin ja itse esitteen visuaalisuuteen.
- (MAINOS) Rakensimme sijoittajasivut Inderesin kehittämälle alustalle, jolla sivut saadaan pystyyn murto-osan kustannuksilla ja ajalla
Kulumme eivät ole täysin vertailukelpoisia, koska teimme kaikki sijoittajaviestintään liittyvät osiot omilla resursseillamme. Myös 100 %:n yleisöannin tekeminen ja omaan jakeluvoimaan luottaminen oli riskivalinta, joka lopulta kannatti. Markkinatilanne ja hype yhtiömme ympärillä olivat vuonna 2021 niin kovat, että ennakoimme homman olevan läpihuutojuttu. Toki olimme tietoisesti julkisuudessa rakentaneet pohjaa listautumisen kiinnostukselle jo pitkän aikaa. Instituutioiden jättäminen ulkopuolelle toimi narratiivin kannalta loistavasti, koska tavanomaisesti yksityissijoittaja jätetään ulkopuolelle. Tavanomaisemmin toteutettuna olisi meidänkin hintalappu todennäköisesti noussut puolen miljoonan euron hujakoille.
Sarjan aiemmat blogit:
Elämää pörssissä – Osa 1 | Mitä maksaa olla listalla? Laskin euron tarkkuudella
Elämää pörssissä – Osa 2 | Onko ohjeistamisessa mitään järkeä? Tulosvaroitus 50 tuhannen euron takia
Elämää pörssissä – Osa 3 | Olin väärässä! Osakemyynnit listautumisessa eivät olekaan syntiä
Elämää pörssissä – Osa 5 | Community Adjusted EBITDA
Elämää pörssissä osa 6 – Masennus valtasi pienyhtiölistan, mutta muutos voi olla kulman takana
Elämää pörssissä – Osa 7 | voisiko Helsingin pörssin yhtiömäärä tuplaantua?


