IT-tjänstesektorn Q3’26-översikt: Lönsamheten förbättrades, men vi får fortfarande vänta på vändningen i omsättningen


Sammanfattning
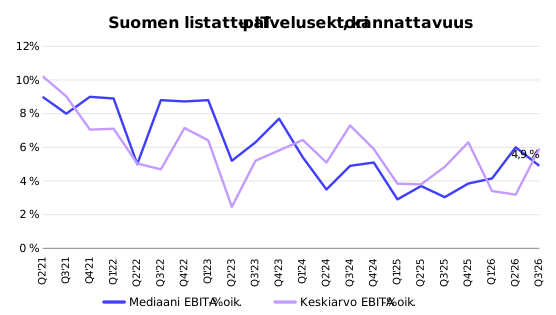
- Den organiska omsättningen sjönk med medianen 2,5 % under Q3, medan den justerade rörelsemarginalen steg till 4,9 %. Effektiviseringsåtgärder bidrog till att lönsamheten överträffade Inderes estimat i flera bolag.
- Inderes bedömer att 2026 blir ännu ett mellanår. Analytikern räknar med en organisk omsättningsminskning på 1 % och att lönsamhetsmedianen förbättras till 5,1 %.
- Inderes pekar ut Digia, Digital Workforce, Gofore, Reaktor och Witted som preliminära vinnare, medan Siili, Solteq och Vincit bedöms tillhöra förlorarna. Offentliga besparingar, hård priskonkurrens och AI-omställningen präglar marknaden.
Detta innehåll är skapat av AI. Du kan lämna feedback om det på Inderes forum.
Automatisk översättning: Ursprungligen publicerad på finska 2026-11-19 06:20 GMT. Ge feedback här.
I slutet av förra året såg vi för första gången på länge positiva tecken inom IT-tjänstesektorn när den organiska omsättningen tillfälligt vände till tillväxt på sektor nivå. I början av året bar vändningen dock inte för hela sektorn, utan bolagsspecifika skillnader ökade. Under Q3’26 fortsatte omsättningsminskningen på sektornivå, men lönsamheten förbättrades tydligt understödd av effektiviseringsåtgärder och överträffade våra förväntningar i flera bolag. Uppdelningen i vinnare och förlorare inom sektorn är fortfarande tydlig.
Centrala observationer
- Lönsamheten förbättrades, omsättningen ännu inte: effektiviseringsåtgärderna bet och lönsamheten överträffade våra förväntningar i flera bolag, men den organiska omsättningen sjönk fortfarande på sektornivå.
- Omsättning: medianen för den organiska utvecklingen -2,5 % (Q2’26: -3,3 %, Q3’25: -1,8 %). De bästa var Digital Workforce (+10 %), Reaktor (+3 %) och Gofore (+2 %). En tydlig nedgång ses i Siili (-8 %), Netum (-12 %) och Vincit (-12 %). I förhållande till våra estimat överträffade 2, 6 var i linje med och 1 underskred.
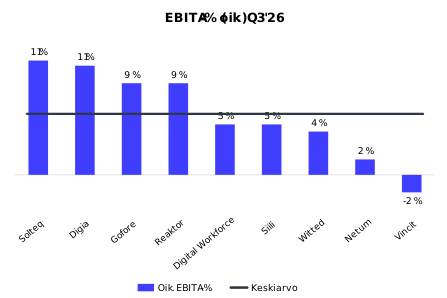
- Lönsamhet: genomsnittet för den justerade rörelsemarginalen var 5,9 % (Q3’25: 4,8 %) och medianen 4,9 % (Q3’25: 3,0 %). I topp fanns Solteq (11 %) och Digia (11 %), och Vincit (-2 %) var det enda bolaget med förlust. 4 bolag överträffade estimaten, 2 var i linje med dem och 3 underskred dem.
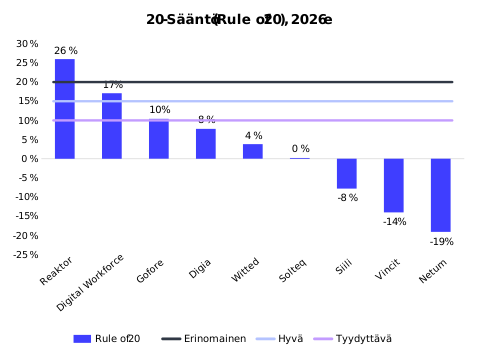
- Rule of 20: sektorns median 9 (Q2’26: 3), det vill säga en tydlig förbättring, men fortfarande under den tillfredsställande nivån (gräns 10). Digital Workforce nådde gränsen för den goda nivån (gräns 15) med 15, och Reaktor (12), Gofore (10) samt Digia (10) nådde den tillfredsställande nivån. De svagaste var Siili (-3), Netum (-11) och Vincit (-14).
- Drivkrafter: offentliga sektorns besparingar och den hårda priskonkurrensen fortsätter, och inom den privata sektorn sågs en försiktig återhämtning. Under rapportperioden sänkte Digia (resultat), Netum, Siili och Solteq (omsättning) sin guidning, medan Digital Workforce höjde sin guidning. Företagsförvärv stöder den rapporterade tillväxten. AI är både en möjlighet och ett hot.
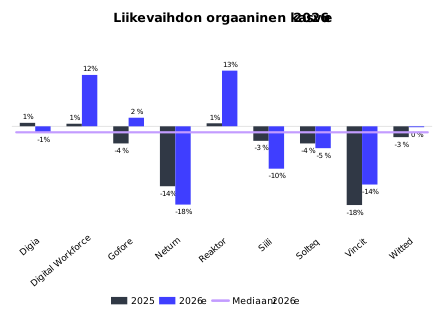
- Utsikter för 2026: återigen ett mellanår i ett sektorperspektiv. Vi estimerar att medianen för den organiska omsättningen sjunker med 1 % (3 % exklusive Reaktor) och att medianen för lönsamheten stiger till 5,1 % (2025: 3,5 %).
- Den preliminära uppdelningen i vinnare och förlorare förblir oförändrad: vinnarna är Digia, Digital Workforce, Gofore, Reaktor och Witted, medan förlorarna är Siili, Solteq och Vincit. Netum är fortfarande ett frågetecken. Även Witteds tillväxtutsikter har försvagats på kort sikt, men lönsamheten har utvecklats bättre än våra förväntningar.
| Q3'26 | Tillväxt, % | Organisk tillväxt, % | EBIT-% just. | Rule of 20 |
| Q3'26 | Q3'26 | Q3'26 | Q3'26 | |
| Digia | -1 % | -1 % | 11 % | 10 % |
| Digital Workforce | 44 % | 10 % | 5 % | 15 % |
| Gofore | 20 % | 2 % | 9 % | 10 % |
| Netum | -11 % | -12 % | 2 % | -11 % |
| Reaktor | 3 % | 3 % | 9 % | 12 % |
| Siili | -8 % | -8 % | 5 % | -3 % |
| Solteq | -3 % | -3 % | 11 % | 9 % |
| Vincit | -12 % | -12 % | -2 % | -14 % |
| Witted | 4 % | -3 % | 4 % | 2 % |
| Finländska genomsnitt | 4 % | -2,6 % | 5,9 % | 3 % |
| Finländska median | -1 % | -2,5 % | 4,9 % | 2 % |
| Källa: Bolagen och Inderes |
| Q3'26 | Omsättning vs. förväntningar | EBITA-% (just.) vs. förväntningar | EBITA-% vs. förväntningar |
| Digia | Överträffade | I linje med | +0,7 procentenheter |
| Digital Workforce | Överträffade | Underskred | -1,7 procentenheter |
| Gofore | I linje med | I linje med | +0,4 procentenheter |
| Netum | I linje med | Underskred | -6,6 procentenheter |
| Reaktor | Underskred | Överträffade | +2,1 procentenheter |
| Siili | I linje med | Överträffade | +1,5 procentenheter |
| Solteq | I linje med | Överträffade | +6,1 procentenheter |
| Vincit | I linje med | Underskred | -3,1 procentenheter |
| Witted | I linje med | Överträffade | +1,4 procentenheter |
| Källa: Inderes | |||
Mätt med ”Rule of 20” förbättrades utvecklingen under Q3, men sektorn ligger fortfarande på en svag nivå
Vi lanserade vår egen "Rule of 20" för IT-tjänstesektorn för ett par år sedan, vilken vi anser fungerar som ett bra, till och med det bästa enskilda måttet på sektorns och i synnerhet bolagens operationella prestation, i synnerhet betraktat över en cykel. Det nuvarande marknadsläget under de senaste tre åren är mer utmanande än de föregående 10 åren, och i "Rule of 20" är en utmärkt nivå svårare att uppnå, medan flera bolag historiskt sett nådde en utmärkt prestation.
Situationen på IT-tjänstemarknaden förblev utmanande under Q3, men sektorns median för Rule of 20-talet förbättrades till 9 (Q2’26: 3), vilket dock fortfarande är en svag nivå. Förbättringen drevs av lönsamheten, eftersom den organiska tillväxten fortfarande låg på minus. Av de börsnoterade IT-tjänstebolagen nådde Digital Workforce gränsen för den goda nivån (gräns 15) och Reaktor (12), Gofore (10) samt Digia (10) nådde den tillfredsställande nivån (gräns 10). Solteq (9) och Witted (2) hamnade under den tillfredsställande nivån, men på ett positivt tal. Resten av bolagen låg på en mycket svag nivå i intervallet -3 – -14 (Siili, Netum och Vincit).
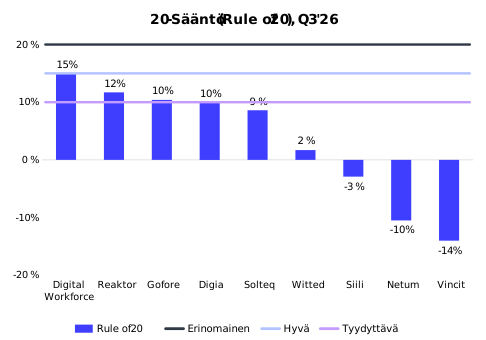
Källa: Inderes, Rule of 20 = Organisk tillväxt-% + just. EBITA-%
Omsättningsminskningen fortsatte på sektornivå, men förväntningarna infriades i stora drag
Omsättningen inom den inhemska IT-tjänstesektorn utvecklades i stora drag i enlighet med våra förväntningar (2 bolag överträffade, 6 var i linje med och 1 underskred vårt estimat), och medianen för den organiska nedgången var -2,5 % (Q2’26: -3,3 %, Q3’25: -1,8 %). Den rapporterade tillväxten stöddes fortfarande av företagsförvärv, då genomsnittet för tillväxten var 4 % och medianen -1 %. Den bästa organiska tillväxten inom sektorsnivå nåddes av Digital Workforce (+10 %), vars organiska tillväxt enligt bolaget drevs av hälsovårdskunder i Storbritannien och USA samt agentbaserade AI-produkter. Reaktors tillväxt dämpades till 3 % (Q2’26: 11 %) utan licenstoppar, och omsättningen underskred våra förväntningar något. Gofores organiska tillväxt stannade på 2 %, vilket underskred våra förväntningar på 3 % en aning i och med att vändningen i DACH-regionen fortfarande låter vänta på sig. Digias organiska omsättning låg nära nivåerna för jämförelseperioden och överträffade våra förväntningar i takt med att den internationella affärsverksamheten växte med 12 %.
Omsättningen fortsatte att sjunka organiskt för Solteq (3 %), Witted (3 %), Siili (8 %), Netum (12 %) och Vincit (12 %). Nedgångstakten dämpades dock från Q2’26 för Netum, Siili, Solteq och Vincit, vilket delvis förklaras av lättare jämförelsetal. För dessa bolag är den strategiska transformationen dessutom klart ofullbordad. Witteds organiska tillväxt vände å sin sida till en liten nedgång (Q2’26: +2 %) när bolaget förlorade i synnerhet underleverantörskontrakt i Norge. I stället har bolaget fått lönsammare affärsverksamhet, vilket syntes tydligt som en förbättrad lönsamhet trots den minskade omsättningen.
Enligt vår ståndpunkt kommer det svåra marknadsläge som setts under de senaste åren och den marknadsomvandling som AI skapar att ännu tydligare än tidigare särskilja sektorns aktörer i vinnare och förlorare. Detta återspeglas också i den tvedelning som har synts inom sektori hela början av året. Enligt vår ståndpunkt kan bolagen därmed börja preliminärt placeras i fack som antingen vinnare eller förlorare.
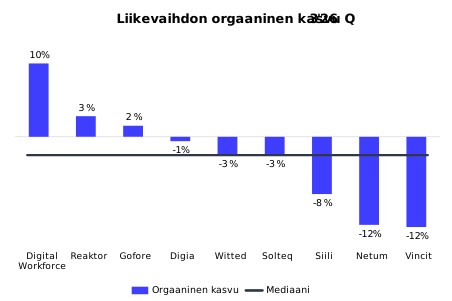
Källa: Inderes
Marknadskommentarerna var under Q3 fortfarande i huvudsak försiktiga, men hos ett par bolag mer positiva än tidigare. Siili berättade om tecken på en marknadsåterhämtning och en stärkta efterfrågan på AI-modernisering, och enligt Gofore är försiktigheten inom den privata sektorn i stort sett över. Å andra sidan uppgav Netum, Solteq och Vincit att beslutsfattandet fortfarande är långsamt, att projekt startar långsamt eller att orderingången har legat under förväntan. Under rapportperioden sänkte Digia (EBITA), Netum, Siili och Solteq sin guidning (Digias och Solteqs sänkningar ingick redan i våra estimat för Q2-rapporten), medan Digital Workforce höjde sin omsättningsguidning i juli. Detta speglar ett ömtåligt marknadsläge och att uppgången fortfarande sker på en smal front. Bland de stora nordiska aktörerna minskade Tiedos organiska omsättning med 11 % i Q3, men lönsamheten förblev stark (just. EBITA 18,0 %).
Det svaga marknadsläget återspeglas i att 6 av 9 bolag som vi bevakar har omstrukturerat sin affärsverksamhet i år för att anpassa personalstrukturen.
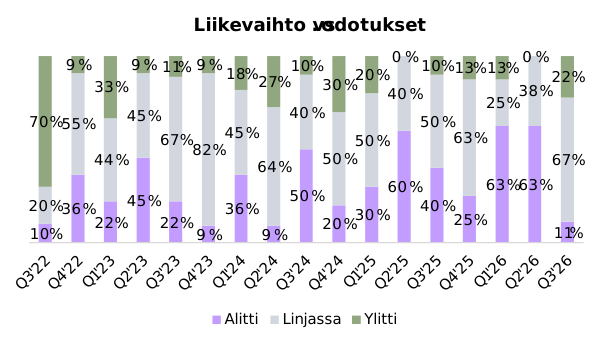
Källa: Inderes
| 2026 | Officiella förhandlingar om nedskärningar | Sänkning av omsättningsguidningen | Sänkning av resultatguidningen |
| Digia | Ja | Nej | Ja (9/2026) |
| Digital Workforce | Nej | Nej (höjdes 7/2026) | Nej |
| Gofore | Nej, men omorganiserat | Ingen guidning | Ingen guidning |
| Netum | Ja | Ja (6/2026) | Ja (6/2026 och 9/2026) |
| Siili | Ja | Ja (8/2026) | Ja (8/2026) |
| Solteq | Ja | Ja (10/2026) | Nära |
| Vincit | Ja | Ingen guidning | Nära |
| Witted | Nej, effektiviseringsåtgärder | Nej | Nej |
| Källa: Inderes och bolagen | |||
Förra året och i år har tillväxten återigen stöttats i högre grad av företagsförvärv. Över hälften av de bolag vi bevakar har genomfört ett eller flera företagsförvärv, vilket stöder tillväxten i år.
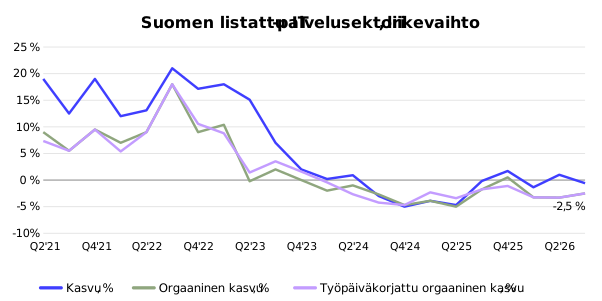
Källa: Inderes
Marknadsdrivkrafter: AI accelererar omvandlingen och priskonkurrensen fortsätter att vara hård
Efterfrågan: den offentliga sektorn fortfarande svår, den privata delvis på återhämtning
Marknadssituationen inom den offentliga sektorn är fortfarande svår på grund av besparingsbehoven, men bra aktörer kan operera även där. Den privata sektorn verkar till viss del ha återhämtat sig, vilket per kundvertikal beror på läget för den egna efterfrågan. Vi vill dock påpeka att geopolitiska risker och en eventuell uppgång i räntenivån ännu kan försvaga kundernas investeringsvilja, vilket enligt oss vore gift för Finlands ekonomi i det för närvarande förbättrade konjunkturläget.
Generellt bedömer vi att bolag med tydliga konkurrensfördelar och/eller ett brett tjänsteutbud kommer att särskilja sig tydligare till sin fördel i fortsättningen. Förlorare är bolag som saknar kritisk (bl.a. data, AI) eller differentierande kompetens, djupa kundrelationer (ledningskonsultering, integration och kontinuitetstjänster underlättar) eller en stark förståelse för kundens affärsverksamhet genom brangfokus.
Artificiell intelligens är både en möjlighet och ett hot
Artificiell intelligens har varit ett stort samtalsämne under en längre tid. Den är en möjlighet, men det hot om dislokation som den för med sig är också en väsentlig risk, i synnerhet inom mjukvaruutveckling. Utvecklingen har dessutom accelererat tydligt under de senaste sex månaderna. I dag är det i praktiken inte längre ekonomiskt vettigt för en utvecklare att skriva kod för hand, utan det sköts av AI-agenter. Enligt vår bedömning kommer AI-omvandlingen att ytterligare skilja vinnarna från förlorarna, och AI-kompetens kommer framöver att vara ett obligatoriskt kompetensområde.
De som redan har starka kundrelationer kommer att klara sig på marknaden även i fortsättningen, även om de inte skulle vara i den absolut absoluta spetsen när det gäller AI-kompetens. Dessa bolag känner sina kunder väl och vet bättre hur man drar nytta av AI i den specifika kundrelationen. Nyförsäljningen och därmed "intrånget" i kundrelationer kommer enligt vår bedömning att vara utmanande i framtiden om man inte har ett brett tjänsteutbud eller spetskompetens inom AI. Vi vill återigen betona bolagens omställningsförmåga som en central konkurrensfördel, vilket är särskilt viktigt i AI-eran då kundernas behov sannolikt kommer att förändras kraftigt under de kommande åren.
Särskilt i början av året tyngde hoten om AI-disruption kraftigt flera sektorer på börsen, inklusive IT-tjänstesektorn. Inom IT-tjänstesektorn har hotet dock varit operationellt känt i ett par år redan. Den teknologiska utvecklingen går nu snabbare än tidigare, vilket kräver ständig omställningsförmåga av bolagen och håller osäkerheten förhöjd. Kursnedgången har mattats av, men i de bolag vi bevakar har någon större återhämtning ännu inte synts. Globalt har man däremot sett kraftiga uppgångar. Till exempel nådde kursen för världens största IT-tjänstebolag Accenture en bottennotering i juni, och har sedan dess fördubblats med stöd av en god affärsutveckling.
Produktering stiger till frontlinjen i strategierna
Som en strategisk trend har även produktering på senare tid trätt fram starkare. Goda exempel är danska Netcompany, som starkt strävar efter att omformas till ett plattformsbolag, och Tieto, som fortsätter att fokusera på sin mjukvaruaffär. Produktering har stått på agendan för många bolag redan tidigare, men nu anser vi att den har lyfts högre på strategiernas prioritetslista, och bolagen verkar driva en större del av sin affärsverksamhet i denna riktning. Gofore och Reaktor rör sig mer åt det här hållet. Även bolag som har specialiserat sig på kundvertikaler försöker på sitt sätt "produktera" sitt utbud per vertikal.
Historiskt sett har produktering varit svårt för bolagen i sektorn, och det har inte heller funnits något starkt behov av det på grund av kundernas köpbeteende och den starka efterfrågan. I och med den snabba AI-utvecklingen och den minskade efterfrågan på skräddarsydd mjukvaruutveckling är det enligt vår bedömning nu viktigare än tidigare att lyckas med produktering.
Priskonkurrensen är fortfarande hård
Priskonkurrensen till följd av överkapacitet är fortfarande hård, särskilt inom den offentliga sektorn. Inom den privata sektorn verkar prispressen inte längre tillta nämnvärt, vilket också stöds av den ökning av kundpriser som Gofore rapporterade under Q3, men det är svårt att dra några mer exakta slutsatser. Den viktigaste drivkraften för prisutvecklingen vore en återhämtning i efterfrågan, vilket å sin sida enligt oss förutsätter en stärkande ekonomisk miljö som skulle öka kundföretagens investeringsvilja. Å andra sidan har IT-leverantörerna under flera år redan minskat antalet anställda (utbudet) och därmed borde priskonkurrensen i teorin minska. Eftersom även efterfrågan har sjunkit har efterfrågan och utbudet enligt vår uppfattning ännu inte mötts.
Lönsamheten förbättrades tydligt understödd av effektiviseringsåtgärder, men de bolagsspecifika skillnaderna är stora
Genomsnittet för sektorns justerade rörelsemarginal var 5,9 % under Q3, vilket var klart högre än under jämförelseperioden (Q3’25: 4,8 %) och Q2’26 (3,2 %). Medianlönsamheten steg till 4,9 % (Q3’25: 3,0 %). Förbättringen från jämförelseperioden under Q3 drevs framför allt av årets inledande effektiviseringsåtgärder, som bet bättre än väntat i flera bolag. Det är lättare att hantera lönsamheten för de bolag vars omsättningsnivåer har stabiliserats, eftersom det finns utrymme för förbättringar i debiteringsgraderna i det stora hela och de fasta kostnadsstrukturerna skalar delvis. För dem vars omsättning sjunker brett är det fortfarande mycket utmanande att hantera lönsamheten, eftersom effektiviseringsåtgärderna oundvikligen ”alltid” ligger efter.
Beroende på bolagets profil bör EBITA-nivåer under 5 % enligt oss väcka funderingar kring eventuella anpassningsåtgärder. På en nivå under 5 % låg fem bolag under Q3 (Digital Workforce, Siili, Witted, Netum och Vincit), men i Digital Workforces fall förklaras den lägre nivån av tillväxtinvesteringar, och Witted har gjort en stark lönsamhetsvändning i förhållande till sin egen historia och bolagets affärsmodell.
På bolagsnivå överträffades sektorns historiska genomsnittsnivåer (7–8 %) av Solteq (11,1 %), Digia (10,6 %), Gofore (8,9 %) och Reaktor (8,9 %). Solteqs lönsamhet var en tydlig positiv överraskning, men strax efter rapporten lämnade bolaget en vinstvarning gällande omsättningen eftersom kundbeställningarnas ingång hade stannat under förväntan. Digias lönsamhet återhämtade sig till en god nivå efter besvikelsen i Q2’26 till följd av effektiviseringsåtgärder och förbättrade debiteringsgrader, och hos Gofore stöddes lönsamheten av synergifördelar, höjda kundpriser och en förbättrad debiteringsgrad. Siilis lönsamhet (4,9 %) överträffade våra förväntningar tack vare effektiviseringsåtgärder, medan Netums lönsamhet (1,5 %) klart underskred våra förväntningar. Även Witteds lönsamhet (4,2 %) förbättrades tydligt och överträffade våra förväntningar trots en liten nedgång i omsättningen, i synnerhet tack vare förbättrade bruttomarginaler. Vincits justerade EBITA sjönk däremot till förlust (-1,7 %), och nyttan av årets inledande effektiviseringsåtgärder rejälde inte till för att vända resultatet på plus.
På sektornivå förväntar vi oss att lönsamheten förbättras ytterligare från jämförelseperioden när effektiviseringsåtgärderna biter fullt ut. Å andra sidan fortsätter omsättningen att sjunka för flera bolag och någon snabb vändning är inte i sikte, vilket gör det besvärligt att hantera lönsamheten. Därmed hotar effektiviseringsspiralen att fortsätta för några bolag (Netum, Siili, Solteq och Vincit).
Källa: Inderes
I förhållande till våra estimat var lönsamhetsnivåerna som helhet något bättre än våra förväntningar, då 4 bolag överträffade estimaten, 2 var i linje med dem (ett intervall på 1 procentenhet eller mindre) och 3 underskrev våra estimat. Sammanlagt vände nettoeffekten av skillnaderna i lönsamhetsestimat till en knappa positiv nivå och uppgick till +0,8 procentenheter (Q2’26: -21 procentenheter) drivet av Solteqs tydliga överskridning. Klart efter våra förväntningar blev Netum och Vincit samt Digital Workforce, vars lönsamhet tyngdes av tillväxtinvesteringar.
När omsättningsminskningen och det svåra marknadsläget fortsätter har bolagen ytterligare tryck på att anpassa även fastare kostnadsposter. Alla har anpassat sin verksamhet under de senaste åren minst en gång, och förhandlingar om nedskärningar har faktiskt blivit ett normalt sätt att anpassa sig till förändringar i marknadsläget, och det är inte längre lika dramatiskt. Detta skapar enligt oss också en plats för bolag som utvecklas mer jämnt att profilera sig som trygga arbetsplatser och stärka arbetsgivarimage.

Källa: Inderes
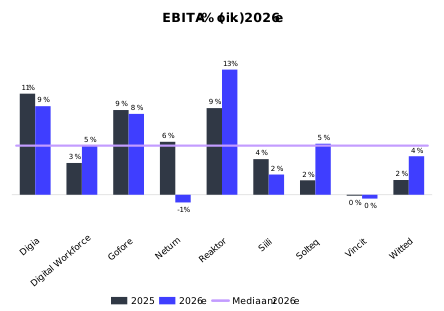
År 2026 förblir återigen ett mellanår i ett sektorperspektiv – vi estimerar att omsättningen fortsätter att sjunka, men att lönsamheten förbättras
I vissa bolags marknadsutsikter kan man skönja en positiv ton, men på sektornivå tynger flera utmaningar och svaga prestationer fortfarande omsättningsutvecklingen till minus. År 2026 förväntar vi oss att medianen för den organiska omsättningsutvecklingen är -1 % (2025: -4 %), och utan det starkt växande Reaktor skulle nedgången vara 3 %. Vi förväntar oss att medianen för lönsamheten stiger till 5,1 % (2025: 3,5 %), och även utan Reaktor är vårt estimat (4,6 %) klart högre än jämförelseperiodens. Medianen för våra lönsamhetsestimat steg från 3,5 % i Q2-rapporten, i synnerhet till följd av uppjusterade estimat för Solteq, medan estimaten för Netum och Vincit sjönk till förlustbringande nivåer.
I lönsamheten kan man, på samma sätt som i omsättningen, se en tydlig tvedelning. Hos några bolag drivs en god nivå eller förbättring av effektiviseringsåtgärder och förbättrade debiteringsgrader i takt med att omsättningen för flera bolag stabiliseras eller växer något. Hos andra begränsar däremot den fortsatta omsättningsminskningen nyttan av effektiviseringsåtgärderna, och lönsamheten hotar att fortsätta förbli svag. Dessutom har en begränsning för de bolag som klarat sig sämst och som har en stark bakgrund inom mjukvaruutveckling varit kundernas försiktiga inställning till AI-fokuserade projekt. I samband med Q3-rapporterna erhölls ytterligare positiva kommentarer om en uppiggning av efterfrågan på dessa AI-projekt (bl.a. Siili och Digital Workforce), men enligt vår bedömning måste efterfrågan ännu piggna till ordentligt innan den börjar ge ett starkare stöd till de därtill hörande bolagens verksamhet.
Vi har länge bedömt att det nuvarande marknadsläget och den marknadsomvandling som AI skapar kommer att tydligare skilja sektorns vinnare från förlorare. Nu när marknadsomvandlingen har pågått i ungefär tre år och bolagen har haft tid att anpassa sig till den nya situationen, kan man redan preliminärt placera in marknadens vinnare och förlorare i fack. Utifrån de senaste årens operationella tal har Digia, Digital Workforce, Gofore, Reaktor och Witted antingen fortsatt att prestera väl i förhållande till sektornivån och/eller lyckats med sin strategiska transformation. Ur ett perspektiv av operationella tal och hur väl strategin biter är förlorarna inom sektorn för närvarande Siili, Solteq och Vincit.
För Witteds del försvagar den organiska tillväxtens vändning till en liten nedgång under Q3 (-2,5 %) och det låga Rule of 20-talet (2) historiken något, varför vi följer bolagets positionering noga. Inplaceringen av Netum är fortfarande delvis ett frågetecken, eftersom tre stora kontrakt har löpt ut och bromsar utvecklingen. I samband med Q3 publicerade bolaget nya mål för strategiperioden 2027–2029 (en årlig organisk tillväxt på cirka 10 % och en EBITA-marginal på minst 10 %), vars uppnående enligt vår ståndpunkt kräver ett starkare marknadsläge än det nuvarande. Därmed krävs det av bolaget framför allt att försäljningen accelererar ytterligare och att det ges bevis på att omsättningsminskningen har brutits.
| 2026e (efter Q3-rapporten) | |||
| Tillväxt, % | Organisk tillväxt, % | EBIT-%, just. | |
| Digia | 1 % | -1 % | 9,2 % |
| Digital Workforce | 33 % | 12 % | 5,1 % |
| Gofore | 21 % | 2 % | 8,4 % |
| Netum | -18 % | -18 % | -0,8 % |
| Reaktor | 13 % | 13 % | 13,0 % |
| Siili | -10 % | -10 % | 2,1 % |
| Solteq | -5 % | -5 % | 5,3 % |
| Vincit | -14 % | -14 % | -0,4 % |
| Witted | 4 % | 0 % | 4,0 % |
| Genomsnitt | 2,8 % | -2,4 % | 5,1 % |
| Median | 1,0 % | -1,4 % | 5,1 % |
| Källa: Inderes | |||
Q3-kommentarer och estimat för enskilda bolag finns i dessa länkar: